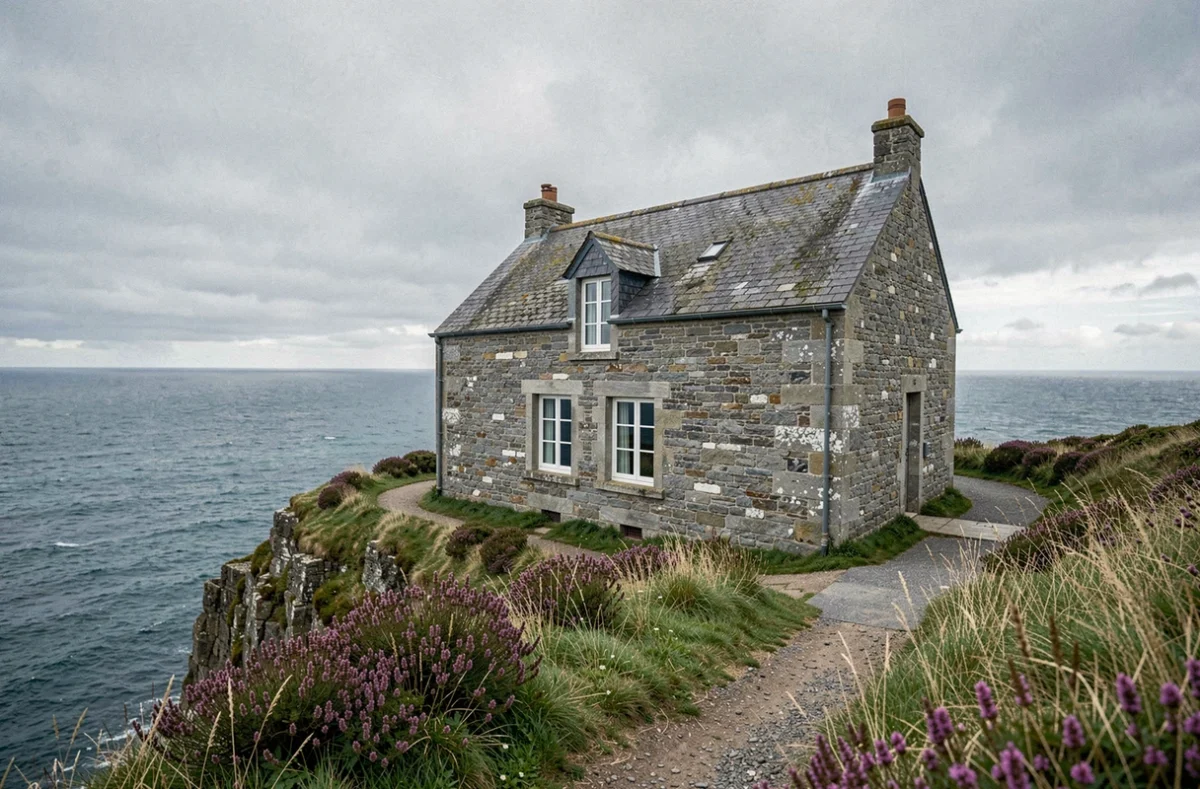
Une maison Bretagne vue sur mer cumule deux logiques d’achat que peu de biens immobiliers permettent de combiner : un usage personnel et un rendement locatif saisonnier. Pourtant, la rentabilité réelle d’un tel bien ne se mesure pas au tarif affiché en haute saison. Elle dépend du régime fiscal applicable, des règles locales sur les jours louables et du taux d’occupation en dehors des mois d’été. Ce sont ces paramètres qui déterminent si l’investissement tient sur la durée.
Fiscalité des meublés touristiques en bord de mer : ce que la loi Le Meur change concrètement
La loi du 19 novembre 2024, dite loi Le Meur, a modifié les conditions du régime micro-BIC pour les meublés touristiques non classés. L’abattement forfaitaire tombe à 30 % avec un plafond de recettes de 15 000 euros, contre des conditions bien plus favorables auparavant. Les meublés classés relèvent d’un régime distinct, plus avantageux, ce qui rend le classement officiellement pertinent dans toute simulation de rentabilité.
Le classement est volontaire, payant et soumis à une procédure administrative. Il ne garantit pas la rentabilité, mais il modifie le cadre fiscal. Comparer le revenu net après fiscalité, frais de classement, charges de gestion et périodes creuses est donc plus utile que de comparer des loyers bruts entre biens.
Jours louables et règles locales : le vrai plafond d’un investissement locatif en Bretagne
Depuis le 1er janvier 2025, une commune peut, par délibération motivée, abaisser le plafond annuel de location d’une résidence principale de 120 à 90 jours. Pour une maison vue sur mer achetée à des fins locatives, les règles locales applicables au bien sont donc à vérifier avant tout engagement.
Ce point est structurant : 90 jours louables modifient profondément le modèle économique d’une location saisonnière, surtout si la basse saison ne génère pas de réservations régulières. Les communes côtières bretonnes les plus touristiques sont précisément celles qui disposent désormais de ce levier réglementaire.
Taux d’occupation annuel : la donnée que les projections saisonnières ignorent
Un taux d’occupation régional d’environ 35 % pour les meublés de tourisme en Bretagne a été évoqué lors d’un webinaire de la DREAL Bretagne d’octobre 2025. 35 % d’occupation annuelle signifie que le logement est vide les deux tiers du temps, ce qui ne remet pas en cause l’attractivité d’un bien précis mais impose de calibrer les projections sans optimisme excessif.
Cette moyenne régionale ne préjuge pas des performances d’une maison bien positionnée en front de mer avec équipements de qualité. Elle indique toutefois que l’hypothèse haute – « loué tout l’été et quelques week-ends » – ne représente pas la performance médiane du parc breton.
Scénario basse et haute saison : les deux variables à modéliser
Un modèle de rentabilité robuste distingue deux périodes. En haute saison (juillet-août), la demande est forte sur le littoral morbihannais, finistérien ou autour de Saint-Malo. Hors saison, les réservations dépendent largement du profil du bien : maison isolée avec vue dégagée, proximité d’un port actif, équipements permettant un usage en hiver.
Les biens qui maintiennent un taux d’occupation correct en basse saison partagent généralement plusieurs caractéristiques :
- Une vue mer réelle et dégagée, pas un aperçu entre bâtiments, qui justifie un tarif premium même hors saison.
- Un niveau de confort thermique suffisant pour des séjours d’automne ou de printemps, ce qui implique d’anticiper les travaux d’isolation.
- Une localisation proche d’une ville active ou d’un port avec vie locale, qui génère des réservations de courte durée hors été.
Performance énergétique et valeur patrimoniale d’une maison vue mer en Bretagne
La loi Le Meur intègre également une exigence de performance énergétique pour les meublés touristiques qui ne constituent pas la résidence principale du loueur. Une exigence allant jusqu’aux classes A à D est prévue à compter de 2034. La classe requise dépend de la situation du logement : il serait inexact de supposer une obligation uniforme dès aujourd’hui, mais le calendrier est connu et doit entrer dans le plan de financement.
Pour une maison en bord de mer, souvent ancienne et exposée aux vents, la performance énergétique représente un poste d’investissement distinct. L’anticiper au moment de l’achat permet d’intégrer le coût des travaux dans le prix de revient total, et d’éviter une dépréciation locative liée à une mauvaise étiquette DPE dans quelques années.
| Paramètre | Scénario sans classement (non classé) | Scénario avec classement meublé |
|---|---|---|
| Abattement micro-BIC | 30 % | Régime distinct, plus favorable |
| Plafond de recettes micro-BIC | 15 000 € | Plafond supérieur |
| Coût du classement | Non applicable | Payant, procédure obligatoire |
| Jours louables (résidence principale) | 90 à 120 jours selon commune | 90 à 120 jours selon commune |
| Exigence DPE (2034) | Applicable si non résidence principale | Applicable si non résidence principale |
Choisir le secteur breton selon l’objectif d’investissement locatif
Les quatre départements bretons ne présentent pas le même profil de demande locative. Le Morbihan – Golfe du Morbihan, Carnac, presqu’île de Quiberon – concentre une forte tension sur les biens vue mer et affiche des prix parmi les plus élevés du littoral breton.
L’Ille-et-Vilaine, avec Saint-Malo et Dinard, bénéficie d’une demande soutenue toute l’année portée par la proximité de Rennes. Le Finistère propose des secteurs plus accessibles en prix, avec une saisonnalité plus marquée. Les Côtes-d’Armor offrent un rapport accessibilité-mer intéressant, notamment autour de la Côte de Granit Rose.
Le choix du secteur conditionne à la fois le prix d’achat, la durée de la saison locative et la capacité à louer hors été. Un bien moins cher dans un secteur à saisonnalité longue peut surperformer un bien plus onéreux dans une station purement estivale, si le taux d’occupation annuel est supérieur.
Ce que les prix d’achat ne disent pas
Le prix au mètre carré en front de mer intègre la valeur de la vue, mais pas les contraintes réglementaires ni les coûts d’entretien propres au bord de mer. L’exposition aux embruns accélère la dégradation des menuiseries et des façades. Les plans de prévention des risques littoraux (PPRL) peuvent limiter les possibilités d’extension ou de transformation. Ces éléments n’apparaissent pas dans une annonce, mais ils influencent directement la rentabilité nette sur dix ans.
Vérifier le PPRL applicable, l’état des menuiseries et la classe DPE actuelle avant une offre d’achat permet d’estimer un coût de remise à niveau réaliste. Ces données transforment une projection optimiste en modèle financier testable.