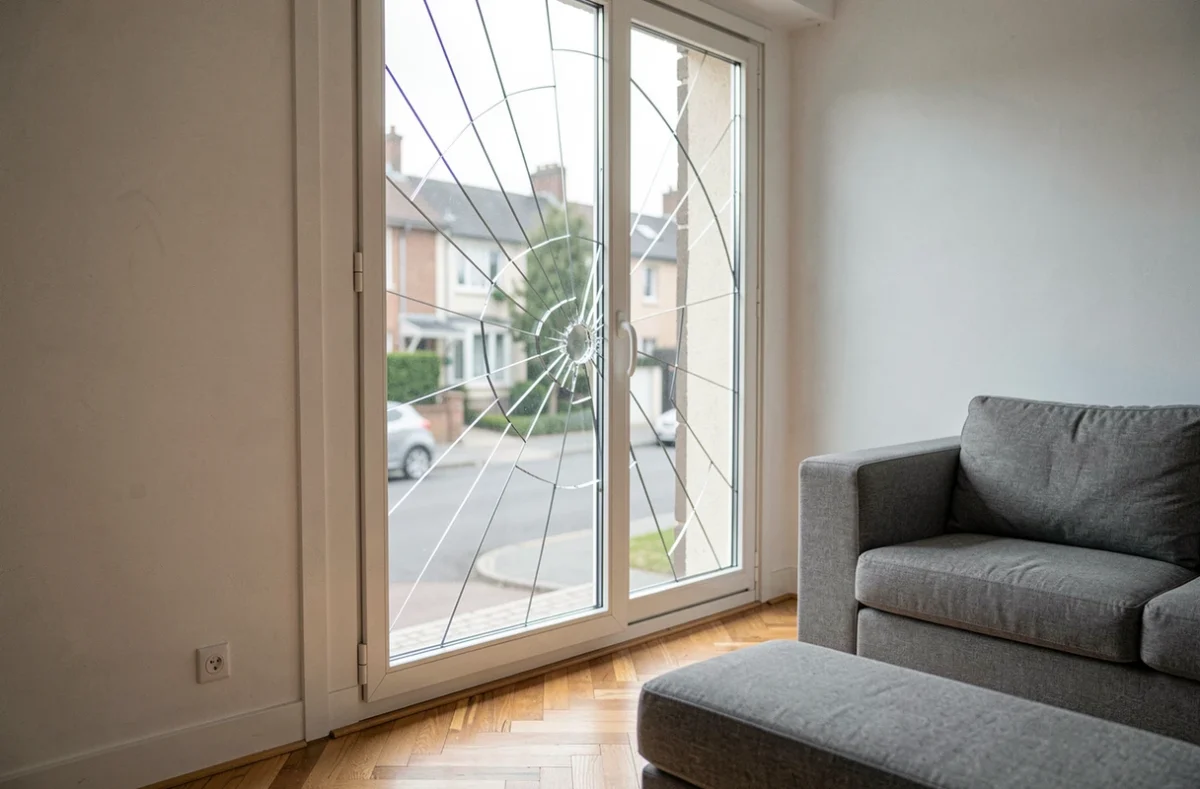
On rentre un soir, on trouve un éclat en étoile sur la baie vitrée du salon, et la première question tombe : est-ce que l’assurance habitation va prendre ça en charge ? La réponse dépend d’un élément précis du contrat, la garantie bris de glace, et de la cause exacte du dommage. Vitre cassée et assurance habitation ne font pas toujours bon ménage, surtout quand on découvre après coup que la formule souscrite ne couvre pas ce type de sinistre.
Vitre cassée par accident ou par vétusté : la cause change tout
Avant même d’appeler l’assureur, on doit identifier la cause du bris. C’est elle qui détermine qui paie, quelle garantie joue, et si le dossier a une chance d’aboutir.
Un ballon de football qui traverse le simple vitrage de la cuisine, un choc thermique sur un double vitrage exposé plein sud, un cambrioleur qui force la fenêtre : chaque situation mobilise un mécanisme différent dans le contrat d’assurance habitation.
Accident domestique ou maladresse
C’est le cas le plus fréquent. Un enfant qui claque une porte trop fort, un meuble déplacé qui heurte la vitre, un objet projeté par le vent depuis le balcon. La garantie bris de glace couvre ces accidents, à condition qu’elle figure dans le contrat. Les formules d’entrée de gamme l’excluent parfois.
Grêle, tempête ou événement climatique
Quand la vitre casse sous l’effet de la grêle ou d’une tempête, on sort du bris de glace classique. C’est la garantie tempête ou événements climatiques qui s’applique. Le Code civil exclut la responsabilité du locataire lorsque les vitres ont été cassées par la grêle ou un autre événement extraordinaire assimilable à un cas de force majeure.
En pratique, cela signifie que le propriétaire bailleur doit activer sa propre assurance, pas le locataire.
Vandalisme ou tentative d’effraction
Si la vitre a été brisée lors d’un cambriolage ou d’une tentative, c’est la garantie vol/vandalisme qui intervient. Le délai de déclaration passe alors à deux jours ouvrés au lieu de cinq. Il faut déposer plainte au commissariat ou en gendarmerie avant de contacter l’assureur.
Garantie bris de glace : ce que le contrat couvre vraiment (et ce qu’il exclut)
On parle souvent de « bris de glace » comme si c’était un terme évident. Dans les faits, la définition varie selon les assureurs, et les exclusions sont nombreuses.
Éléments généralement couverts
- Les vitres de fenêtres, portes-fenêtres et baies vitrées fixes ou coulissantes, y compris le double et triple vitrage
- Les miroirs fixés aux murs (pas les miroirs posés sur un meuble)
- Les plaques vitrocéramiques et inserts de cheminée, selon les contrats les plus complets
- Les vérandas vitrées, quand elles sont déclarées dans le contrat comme faisant partie du logement
Les contrats milieu de gamme couvrent en général les vitrages immeubles (ceux qui font partie du bâti). Les éléments mobiliers en verre, comme une table basse ou une paroi de douche, ne sont inclus que dans les formules les plus étendues.
Exclusions fréquentes à vérifier
Les dommages esthétiques sans bris ne sont pas pris en charge. Une rayure profonde sur un double vitrage, un voile d’opacité, une fissure capillaire sans casse franche : la plupart des contrats excluent ces situations. Le vitrage doit être effectivement cassé ou fendu de part en part.
Autre piège courant : les vitres de serres de jardin, de vérandas non déclarées ou d’abris de piscine sont souvent hors garantie. On les croit couvertes parce qu’elles sont « chez soi », mais si elles ne figurent pas dans la description du bien assuré, l’assureur refuse.
Le choc thermique (différence de température entre les deux faces du vitrage) divise les assureurs. Certains le couvrent, d’autres considèrent qu’il s’agit d’un défaut de pose ou d’un vice du matériau, ce qui renvoie vers le fabricant ou l’installateur.
Franchise et indemnisation sur une vitre cassée : à quoi s’attendre
Même quand la garantie bris de glace joue, le remboursement n’est jamais intégral. Deux mécanismes réduisent systématiquement l’indemnisation.
La franchise bris de glace
La franchise est la somme qui reste à la charge de l’assuré. Sur un sinistre bris de glace, la franchise peut parfois dépasser le coût de remplacement d’un simple vitrage. Pour un carreau standard, si la franchise est élevée, on paie finalement tout de sa poche.
Les retours varient sur ce point : certains contrats appliquent une franchise fixe, d’autres un pourcentage du montant des réparations. Il faut lire les conditions particulières, pas seulement le tableau des garanties.
Vétusté et valeur de remplacement
L’assureur peut appliquer un coefficient de vétusté si le vitrage est ancien. Un double vitrage posé il y a plus de dix ans sera indemnisé en dessous de sa valeur de remplacement actuelle. Quelques contrats proposent une option « remplacement à neuf » moyennant une surprime, qui supprime ce coefficient.
Pour un vitrage haute performance (triple vitrage, vitrage anti-effraction, vitrage acoustique renforcé), la différence entre l’indemnisation standard et le coût réel peut être significative. On recommande de conserver la facture d’achat et de pose d’origine pour justifier la valeur du bien.
Déclaration de sinistre vitre cassée : délais et pièces à réunir
La déclaration de sinistre conditionne toute la suite. Un dossier incomplet ou hors délai complique sérieusement l’indemnisation.
Délai légal de déclaration
Cinq jours ouvrés à compter de la découverte du dommage pour un bris de glace ordinaire. Deux jours ouvrés si la vitre a été cassée lors d’un vol ou d’un acte de vandalisme. Ce délai est un minimum légal, mais un retard de déclaration ne permet pas automatiquement à l’assureur de refuser l’indemnisation : la déchéance de garantie ne peut en principe être opposée que si le retard a causé un préjudice à l’assureur.
Malgré cette protection, mieux vaut ne pas tester la patience de son assureur. On déclare dès que possible, par lettre recommandée, via l’application ou l’espace client en ligne.
Pièces à joindre au dossier
- Photos du vitrage cassé sous plusieurs angles, avec un plan large montrant la fenêtre dans son contexte (façade, pièce)
- Description détaillée des circonstances : date, heure approximative, cause identifiée ou supposée
- Devis de remplacement établi par un vitrier ou un menuisier (certains assureurs exigent deux devis comparatifs)
- Copie du dépôt de plainte si la cause est un vol ou du vandalisme
- Facture d’origine du vitrage si elle est disponible, pour justifier sa valeur
Après réception du dossier complet, l’assureur mandate parfois un expert pour les sinistres dépassant un certain montant. Pour un simple carreau, l’expertise est rare, le traitement se fait sur pièces.
Locataire ou propriétaire : qui active son assurance pour une vitre cassée
La répartition des responsabilités entre locataire et propriétaire bailleur suit une logique précise, posée notamment par la loi du 6 juillet 1989.
Le remplacement d’une vitre cassée relève des réparations locatives. Si la casse résulte d’un usage normal ou d’un accident domestique, c’est au locataire d’en assumer le coût, via sa garantie bris de glace ou de sa poche.
En revanche, quand la fenêtre entière doit être remplacée (cadre déformé, mécanisme hors d’usage, vétusté du châssis), la charge revient au propriétaire. Le droit locatif distingue clairement le remplacement d’une vitre, réparation locative, du remplacement d’une fenêtre complète, qui relève de l’entretien du bâti incombant au bailleur.
Cas particulier : si la vitre casse à cause d’un vice de construction ou d’un défaut d’étanchéité du châssis, le locataire peut se retourner vers le propriétaire, qui devra lui-même actionner son assurance propriétaire non occupant ou la garantie décennale si la fenêtre a été posée récemment.
L’état des lieux comme protection
Pour éviter tout litige en fin de bail, on note précisément l’état de chaque vitrage à l’entrée dans le logement. Une fissure préexistante non mentionnée dans l’état des lieux d’entrée pourrait être imputée au locataire à la sortie. Photos datées et commentaires écrits sur le document officiel sont la meilleure protection.
Critères pour choisir une garantie bris de glace adaptée
Tous les contrats d’assurance habitation ne se valent pas sur ce poste. Quelques points méritent une attention particulière au moment de comparer les offres.
Le premier critère est le périmètre des éléments couverts. Un appartement avec une grande baie vitrée, une véranda ou un insert de cheminée a besoin d’une couverture étendue. Un studio avec deux fenêtres standard peut se contenter d’une formule plus simple.
Le montant de la franchise est le deuxième point décisif. Une franchise trop élevée rend la garantie inutile pour les petits sinistres, qui sont les plus fréquents. On compare le montant de la franchise au coût moyen de remplacement d’un vitrage dans son logement.
Le troisième critère concerne les plafonds d’indemnisation. Certains contrats limitent le remboursement annuel pour le bris de glace. Si on a plusieurs éléments vitrés de valeur, un plafond bas peut poser problème dès le deuxième sinistre dans la même année.
Enfin, la présence ou non de l’option « remplacement à neuf » fait une vraie différence sur les vitrages performants. Sur un triple vitrage à isolation renforcée, la vétusté peut réduire l’indemnisation de façon importante si cette option n’est pas souscrite.
Chaque situation est différente, et le bon contrat dépend du type de logement, du nombre et de la qualité des vitrages, et du budget qu’on est prêt à consacrer à la cotisation. Le formulaire ci-dessous permet de recevoir un rappel gratuit d’un professionnel qui pourra affiner le diagnostic selon votre cas précis.